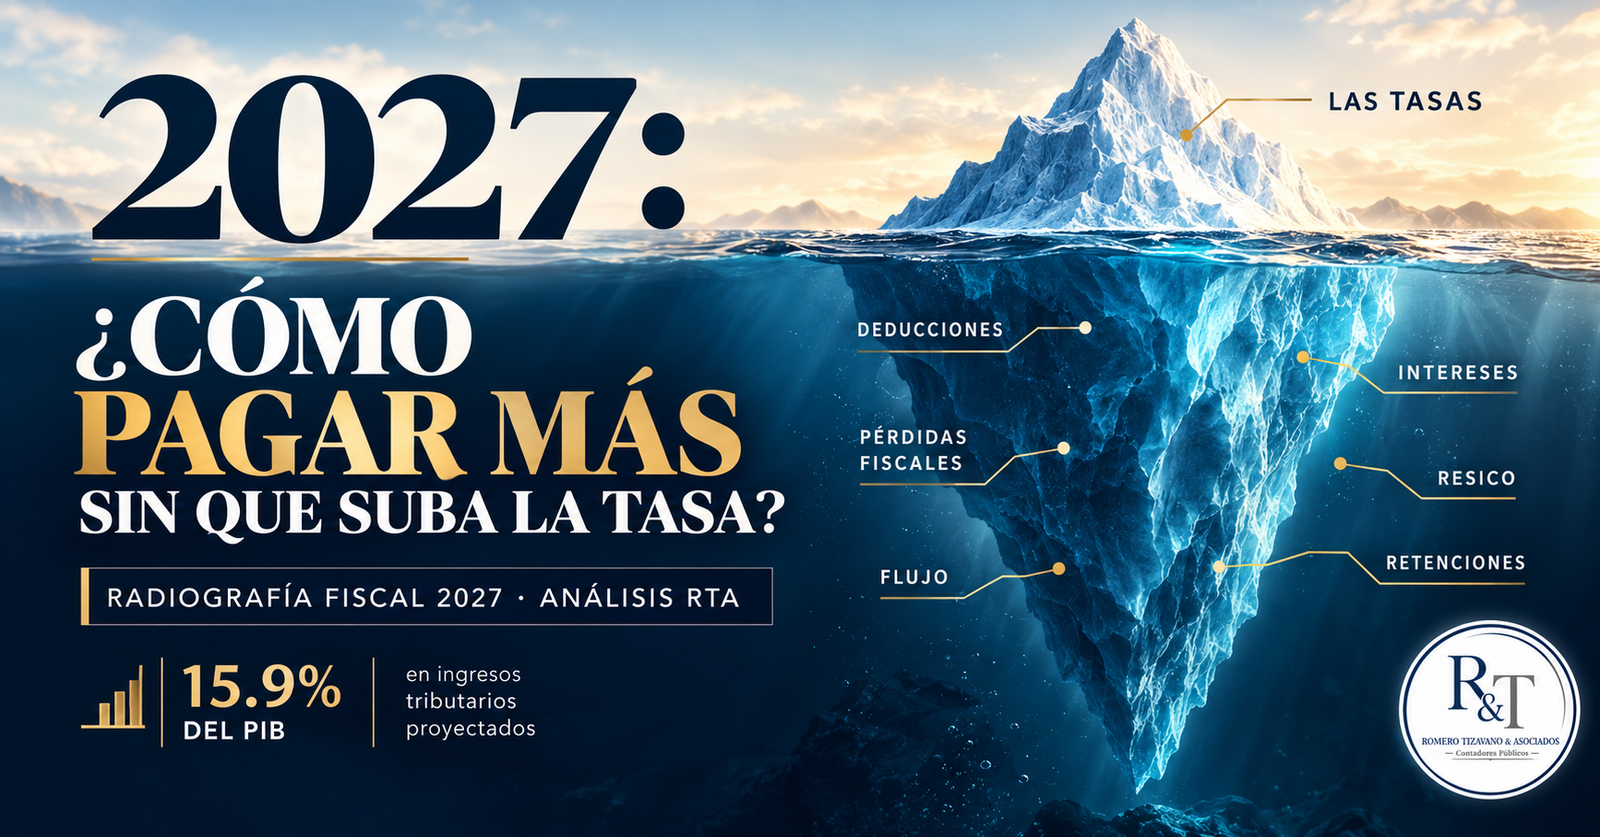
2027: no suben las tasas, pero eso no significa pagar lo mismo
Una de las frases que más se ha repetido alrededor del Paquete Económico 2027 es:
“No habrá nuevos impuestos.”
Y, en términos generales, las iniciativas presentadas no plantean un aumento general de las tasas del ISR ni del IVA.
Pero hay otro dato que merece atención:
Hacienda estima que los ingresos tributarios podrían alcanzar 15.9% del PIB, un máximo histórico.
Entonces aparece una pregunta bastante lógica:
Si las tasas generales no aumentan, ¿cómo se pretende recaudar más?
La respuesta está en los detalles.
El Paquete Económico 2027 propone cambios en RESICO, IVA, pérdidas fiscales, deducciones, intereses, plataformas digitales y otros mecanismos que pueden modificar cuánto paga una empresa o, igual de importante, cuándo tiene que pagarlo.
Y ahí es donde vale la pena dejar de hablar solamente de porcentajes y empezar a hablar de pesos.
Primero: todavía estamos hablando de propuestas
Antes de entrar a los números hay que hacer una precisión importante.
Al 9 de octubre de 2026, estas medidas continúan dentro del proceso legislativo.
Eso significa que pueden aprobarse, modificarse o incluso eliminarse antes de convertirse en disposiciones definitivas.
Por eso este análisis no pretende decir “esto ya es ley”.
Lo que sí podemos hacer desde ahora es entender los escenarios y comenzar a identificar qué empresas deberían prestar atención.
---
El famoso IVA del 7% no significa que el IVA simplemente baje de 16% a 7%
Esta probablemente será una de las medidas más comentadas.
La propuesta permitiría que determinados contribuyentes del Régimen Simplificado de Confianza, RESICO, puedan optar por calcular el IVA aplicando directamente 7% sobre sus operaciones efectivamente cobradas.
Pero existe una condición fundamental:
quien elija esa opción no podría acreditar el IVA pagado a proveedores ni el pagado en importaciones.
Y esa diferencia cambia completamente el análisis.
Ejemplo 1: negocio con pocos gastos
Supongamos un negocio que durante el mes cobra:
$100,000 antes de IVA
En el esquema tradicional tendría:
IVA trasladado: $16,000
Ahora supongamos que solamente realizó compras y gastos gravados por $20,000.
IVA acreditable aproximado: $3,200
Entonces:
$16,000 - $3,200 = $12,800 de IVA a pagar
Con la opción propuesta del 7%:
$100,000 × 7% = $7,000
En este ejemplo, la opción del 7% sería considerablemente menor.
Pero cambiemos el negocio.
Ejemplo 2: empresa con muchas compras
Ventas antes de IVA:
$100,000
Compras gravadas:
$60,000
IVA acreditable:
$9,600
Con el sistema tradicional:
$16,000 - $9,600 = $6,400
Con la opción del 7%:
$7,000
Ahora el sistema tradicional resulta menor.
La enseñanza es sencilla:
7% no significa automáticamente pagar menos IVA.
Un negocio de servicios con pocos gastos puede tener un resultado completamente distinto al de una comercializadora con compras importantes.
Antes de elegir habría que simular los dos escenarios.
---
RESICO también podría ampliarse
La propuesta incrementa los límites de ingresos para acceder a RESICO.
Para personas físicas:
de $3.5 millones a $5 millones anuales.
Para personas morales:
de $35 millones a $50 millones.
En personas morales también se propone que el régimen pase de obligatorio a opcional para quienes reúnan los requisitos.
Esto puede abrir una decisión interesante para empresas que se encuentran cerca de esos niveles de facturación.
Por ejemplo:
Una empresa que factura $42 millones al año ya no debería preguntarse únicamente:
“¿Puedo estar en RESICO?”
La pregunta verdaderamente importante sería:
“¿Me conviene estar en RESICO?”
Porque la respuesta depende de mucho más que del nivel de ingresos:
- cuándo cobra;
- cuándo paga;
- cuánto invierte;
- qué margen tiene;
- cuánto financiamiento utiliza;
- cuánto IVA acreditable genera; y
- cómo se mueve su flujo de efectivo.
---
$50 millones podría convertirse en una cifra particularmente importante
Una de las propuestas con mayor impacto para determinadas empresas se encuentra precisamente después de este nivel.
Para personas morales con ingresos superiores a $50 millones, se plantea una nueva mecánica para limitar determinadas deducciones y el aprovechamiento de pérdidas fiscales.
Y aquí aparece algo que muchas veces se pierde en los titulares:
una tasa de ISR puede permanecer en 30%, pero la cantidad sobre la que calculas ese 30% puede cambiar.
Eso también puede producir más impuesto.
---
Tengo pérdidas fiscales. ¿Entonces no pagaré ISR?
No necesariamente, si la propuesta termina aprobándose en los términos planteados para los contribuyentes sujetos a esta nueva limitación.
Veamos un ejemplo simplificado.
Una empresa tiene:
Utilidad fiscal: $1,000,000
y cuenta con:
Pérdidas fiscales pendientes: $2,000,000
Bajo un escenario sin la nueva limitación, podría existir la posibilidad de utilizar pérdidas suficientes para absorber la utilidad, dependiendo naturalmente de las circunstancias particulares.
Pero la iniciativa propone que, para las empresas sujetas a este mecanismo, las pérdidas fiscales de ejercicios anteriores solamente puedan disminuirse hasta por 50% de la utilidad fiscal.
En nuestro ejemplo:
Utilidad fiscal:
$1,000,000
Pérdida máxima aplicable:
$500,000
Utilidad restante:
$500,000
ISR ilustrativo al 30%:
$150,000
La empresa todavía tendría pérdidas pendientes.
Pero también tendría impuesto a pagar.
Esto demuestra algo importante:
tener pérdidas fiscales no significa necesariamente tener cero flujo de ISR.
---
Una deducción diferida también cuesta dinero
La iniciativa incorpora además un mecanismo de limitación de determinadas deducciones para las personas morales sujetas a estas reglas.
De manera simplificada:
cuando las deducciones sean iguales o inferiores a 96.67% de los ingresos acumulables, solamente podría utilizarse 99% de dichas deducciones.
Cuando excedan ese nivel, la deducción quedaría limitada a 96.67% de los ingresos.
Los montos no utilizados podrían aprovecharse posteriormente conforme a las reglas propuestas.
¿Entonces se pierde completamente la deducción?
No necesariamente.
Pero existe otro efecto:
si no puedes utilizarla hoy, el impuesto puede salir hoy de tu banco.
Por eso una reforma fiscal también debe analizarse como una reforma de flujo de efectivo.
---
Financiar una empresa con deuda también podría cambiar el resultado
Actualmente existe una limitante para la deducción de determinados intereses netos equivalente, en términos generales, a 30% de la utilidad fiscal ajustada.
La iniciativa propone reducir ese límite a 20%.
Ejemplo sencillo:
Utilidad fiscal ajustada:
$10,000,000
Intereses netos:
$2,500,000
Con límite de 30%:
Máximo: $3,000,000
Los $2.5 millones caben dentro del límite.
Con límite de 20%:
Máximo: $2,000,000
Existirían $500,000 que no entrarían en la deducción inmediata, sujeto a las reglas y excepciones aplicables.
A una tasa de ISR de 30%, ese diferimiento podría representar aproximadamente:
$150,000 adicionales de ISR en flujo durante ese ejercicio.
La tasa del impuesto no cambió.
Cambió el momento en que puedes utilizar una deducción.
---
También hay cambios propuestos para quienes venden mediante plataformas
Las plataformas digitales también forman parte del paquete.
La propuesta extendería a determinadas personas morales un sistema de retenciones que contempla 2.5% de ISR sobre ingresos brutos, con reglas adicionales cuando no se proporciona RFC.
También se proponen retenciones de IVA de acuerdo con las características de la operación.
Esto importa especialmente para negocios que venden mediante marketplaces.
Porque:
vender $100,000 no significa necesariamente recibir $100,000 en el banco.
Entre el precio de venta pueden existir:
- comisiones;
- retenciones;
- IVA;
- devoluciones;
- promociones; y
- otros cargos de la plataforma.
El resultado fiscal y el flujo bancario tienen que poder reconciliarse.
---
Entonces, ¿qué está cambiando realmente?
Quizá esta sea la principal conclusión del Paquete Económico 2027.
La discusión no debería limitarse a:
“¿Subió el ISR?”
o:
“¿Bajó el IVA?”
Una empresa paga impuestos por la combinación de muchos elementos:
- ingresos;
- deducciones;
- pérdidas fiscales;
- inversiones;
- financiamiento;
- IVA;
- retenciones;
- momento de cobro;
- momento de pago.
Modificar uno solo puede cambiar todo el resultado.
Dos empresas pueden facturar exactamente lo mismo y terminar pagando cantidades completamente diferentes.
---
¿Qué conviene revisar antes de cerrar 2026?
Todavía no es momento de tomar decisiones suponiendo que todas las propuestas quedarán exactamente como fueron presentadas.
Pero sí es un buen momento para empezar a hacer números.
1. Proyección de ingresos 2027
Especialmente si la empresa se acerca a:
$5 millones, $35 millones o $50 millones.
2. Pérdidas fiscales pendientes
No solamente cuánto existe.
También cuánto podría utilizarse y en qué momento.
3. Nivel de deducciones
Principalmente para empresas que podrían superar $50 millones de ingresos.
4. Financiamiento e intereses
Una empresa fuertemente apalancada puede sentir más el cambio en intereses que otra financiada principalmente con capital.
5. IVA acreditable
Antes de considerar una eventual opción de IVA del 7%, hay que conocer cuánto IVA acreditable genera normalmente el negocio.
6. Ventas mediante plataformas
Es necesario entender el efecto de retenciones, comisiones y flujo disponible.
7. Flujo de efectivo
Porque el impuesto no solamente importa por cuánto se paga.
También importa cuándo sale el dinero del banco.
---
La conclusión RTA
2027 deja una enseñanza sencilla:
Que no aumente la tasa de un impuesto no significa necesariamente que una empresa vaya a pagar lo mismo.
Para las empresas pequeñas, la ampliación propuesta de RESICO y la opción simplificada de IVA pueden abrir oportunidades interesantes.
Para determinadas empresas con ingresos superiores a $50 millones, las pérdidas, deducciones e intereses merecen mucha más atención.
Y en ambos casos la recomendación es la misma:
no esperar hasta enero para empezar a hacer números.
Primero hay que entender.
Después simular.
Y finalmente decidir.
Porque una buena planeación fiscal no comienza con una ocurrencia para pagar menos.
Comienza con información suficiente para tomar mejores decisiones.
---
Romero Tizavano & Asociados
Contadores Públicos · Asesores Empresariales
Contabilidad que sí se entiende.
Nota
Este análisis se elaboró con información disponible al 9 de octubre de 2026 y se refiere a propuestas que continúan sujetas al proceso legislativo. El contenido definitivo puede modificarse antes de su aprobación y publicación. Los ejemplos fueron simplificados con fines informativos y no sustituyen el análisis particular de cada contribuyente.
Fuentes y referencias
- https://www.gob.mx/shcp/prensa/comunicado-no-71-la-secretaria-de-hacienda-y-credito-publico-entrega-el-paquete-economico-2027-al-h-congreso-de-la-union
- https://www.canaldelcongreso.gob.mx/noticias/10312
- https://www.gob.mx/presidencia/prensa/facilidades-beneficios-y-simplificacion-de-tramites-para-micro-y-pequenas-empresas-fortalecen-el-bienestar-presidenta-claudia-sheinbaum
- https://www.pwc.com/mx/paquete-economico
- https://kpmg.com/mx/es/tendencias/2026/09/flash-paquete-economico-2027.html
- https://www.ey.com/es_mx/technical/tax/boletines-fiscales/ey-tax-flash-resumen-paquete-economico-2027
- https://www.ey.com/es_mx/technical/tax/boletines-fiscales/ey-tax-flash-iniciativa-reforma-iva-ieps